Ce que signifie un marché concurrentiel de la chirurgie robotique pour les prestataires
Tap title to read story
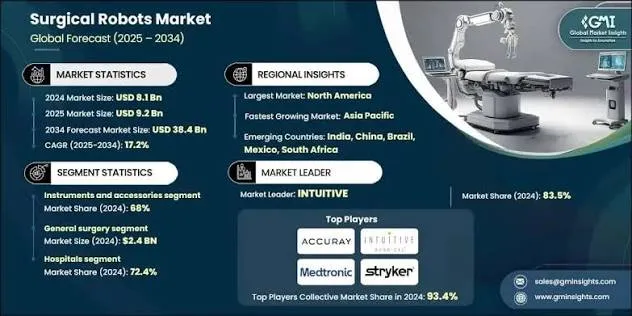
L'augmentation de la concurrence sur le marché de la robotique chirurgicale démantèle les monopoles historiques de prix, offrant aux prestataires de soins de santé un pouvoir d'achat accru, des structures de prix flexibles et des modèles commerciaux alternatifs tels que le robot-en-tant-que-service. Les nouveaux entrants introduisent des conceptions modulaires et des plateformes spécialisées adaptées à l'orthopédie, à la colonne vertébrale et à la chirurgie générale, permettant aux petits hôpitaux et aux centres ambulatoires d'adopter une technologie avancée auparavant réservée aux grands centres médicaux universitaires. Au-delà des coûts d'équipement, les systèmes de santé tirent parti des systèmes robotiques modernes pour améliorer le recrutement, la rétention et l'attraction des patients grâce à des capacités cliniques améliorées telles que la navigation par IA et le retour haptique. Cependant, les responsables cliniques doivent évaluer comment les plateformes multi-fournisseurs s'intègrent aux flux de travail existants, aux protocoles de traitement stérile et aux objectifs institutionnels à long terme. Alors que les prix flexibles et la compacité des systèmes réduisent les obstacles à l'entrée, la gestion de portefeuilles technologiques diversifiés nécessite une planification opérationnelle minutieuse pour garantir que les normes de sécurité et l'efficacité des coûts restent équilibrées entre toutes les lignes de services chirurgicaux participants.
More context
Timeline
- Le 15 janvier 2024, les rapports du marché ont souligné une demande croissante pour des robots chirurgicaux alternatifs.
- Le 10 mars 2024, des entreprises émergentes ont introduit des conceptions de chariots modulaires pour les centres chirurgicaux de plus petite taille.
- Le 22 juin 2024, des analystes industriels ont évalué les taux d'adoption du financement robot-as-a-service par les hôpitaux.
- Le 14 septembre 2024, les prestataires de soins de santé ont élargi les plateformes robotiques spécialisées aux centres chirurgicaux ambulatoires.
- Le 5 novembre 2024, les institutions médicales ont intégré des fonctionnalités de navigation assistée par IA dans les flux de travail quotidiens.
- Le 18 février 2025, des examens réglementaires ont surveillé l'intensification de la concurrence en robotique chirurgicale sur les marchés mondiaux.
- Le 30 mai 2025, les systèmes hospitaliers ont signalé une amélioration du recrutement de chirurgiens grâce à des options robotiques avancées.
- Le 12 août 2025, les fabricants d'équipements ont rationalisé les programmes de formation numérique pour le personnel des salles d'opération des hôpitaux.
- Le 20 octobre 2025, des évaluations financières ont examiné la tarification des contrats de service à long terme et les instruments consommables.
- Le 5 janvier 2026, les prestataires ont équilibré les défis d'intégration multi-fournisseurs avec un marketing patient amélioré.
Why it matters
Impact immédiat aux États-Unis : les hôpitaux bénéficient de coûts d'équipement réduits et d'un choix élargi de services chirurgicaux. Impact potentiel à long terme aux États-Unis : les prestataires connaîtront des changements permanents vers des écosystèmes robotiques multi-fournisseurs. Groupes les plus touchés : administrateurs d'hôpitaux, chirurgiens, responsables des achats et fabricants d'équipements chirurgicaux. Priorité du lecteur : les lecteurs devraient accorder la priorité aux rapports du marché de l'industrie primaire et aux mises à jour sur les technologies de la santé.
Coverage notes
Gauche : Souligne l'accès équitable aux technologies pour les petits établissements de santé communautaires. Centre : Se concentre objectivement sur la concurrence sur le marché, les structures de coûts et les options des prestataires. Droite : Met en évidence l'innovation du marché libre, la concurrence entre entreprises et la croissance stratégique des institutions.
Primary report
Rapport d'analyse sectorielle sur les impacts détaillés des fournisseurs du marché de la chirurgie robotique.
Sources
- NPR Health News
- New York Times Business
- Washington Post Business
- San Francisco Chronicle Business
- Modern Healthcare
- Becker's Hospital Review
- MedTech Dive
- Fierce Healthcare
- Medical Device and Diagnostic Industry
- HealthLeaders Media
- Bloomberg Law Healthcare
- Reuters Health
- Wall Street Journal Pro Health
- Axios Health
- Fierce MedTech
- Medical Product Outsourcing
- Healthcare Finance News
- U.S. News & World Report Health
- Modern Healthcare Operations
- BioWorld
- Crain's Health Pulse
- MassDevice
- Joint Commission Perspectives
- Bloomberg Technology
- Reuters Business
- Financial Times Healthcare
- Chicago Tribune Business
- Dallas Morning News Business
- Miami Herald Business
- Seattle Times Business
- Detroit News Business
- Houston Chronicle Business
- Minneapolis Star Tribune Business
- Phoenix Business Journal
- Silicon Valley Business Journal
- Becker's ASC Review
- Surgical Products Magazine
- Hospital News International
- Medical Device Daily
- Forbes Healthcare
- Wall Street Journal Markets
JQJO Editorial Desk · Human reviewed · AI assisted. Report a correction.