“这似乎不公平”:我已退休,而且有很多钱。为什么我无法获得零售信用卡?
Tap title to read story
0:00 / 0:54
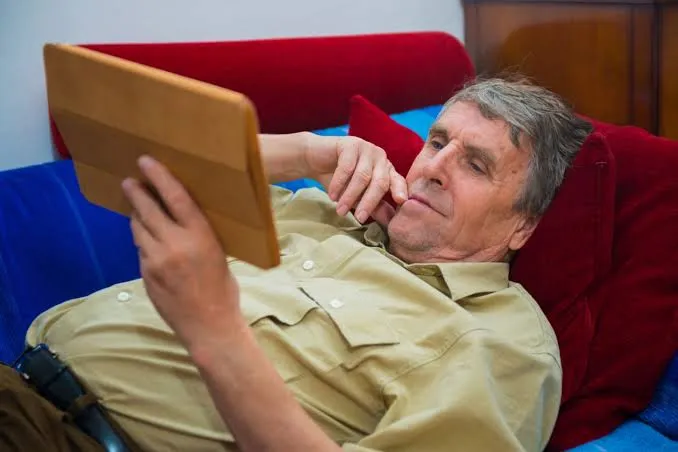
退休的美国人,即使拥有可观的积蓄和良好的信用评分,在申请零售信用卡时也报告了意外的拒绝。零售信用卡发行商使用的自动化承保算法主要评估稳定、传统的W-2工资就业,而不是总净资产或流动资产。由于退休人员的现金流通常来自投资提取、养老金或延迟领取社会保障金,纸面收入指标经常触发自动风险警告。金融专家指出,申请人通常可以通过妥善汇总所有符合条件的退休收入来源、联系发行方的复审部门直接与人工承保分析师沟通,或者申请主要传统金融机构发行的、具有更灵活评估标准的通用奖励卡来克服这些自动化障碍。
More context
Timeline
- 2010年1月1日,《信用卡法案》在全国范围内生效,对贷款进行监管。
- 2018年5月15日,自动化承保系统成为各大零售贷款机构的标准。
- 2021年11月10日,消费者权益倡导团体强调了零售信贷审批的差异。
- 2023年8月14日,金融分析师发布了关于退休人员资产评估缺陷的报告。
- 2024年2月20日,信用局更新了非传统收入来源的信用评分模型。
- 2024年7月12日,零售贷款机构集成了更严格的现金流验证软件工具。
- 2025年10月5日,关于基于资产的信用卡拒批的消费者投诉显著增加。
- 2026年1月18日,财务顾问建议对退休人员进行手动重新审核。
- 2026年5月30日,主要信用卡发行机构评估了替代性收入验证框架。
- 2026年9月22日,行业报告证实了富裕退休人员申请过程中持续存在的摩擦。
- 预期表明,贷款机构将很快逐步采用更广泛的基于资产的承保模型。
Why it matters
即时美国影响:今天,全国范围内的富裕退休人员面临意外的信用卡申请拒绝。 可能的长期美国影响:贷款人可能会改革用于资产评估的自动化承保标准。 受影响最大的群体:富裕退休人员、零售贷款人、信用卡发行机构和消费者。 读者优先:审查收入汇总方法,并利用发行机构的重新考虑电话热线。
Coverage notes
左: 强调影响弱势老年消费者群体的系统性算法偏见。 中: 客观报道算法借贷不匹配问题对富裕退休人员的影响。 右: 侧重于个人财务文件和传统收入验证标准。
Primary report
已发布报告,详细说明了9月22日退休人员信用卡被拒的情况。
Sources
- Washington Post
- New York Times
- San Francisco Chronicle
- The Atlantic
- Wall Street Journal
- Bloomberg
- MarketWatch
- Reuters
- Associated Press
- Forbes
- USA Today
- Chicago Tribune
- The Hill
- MarketWatch
- Barron's
- Time
- Newsweek
- U.S. News & World Report
- The Street
- Bankrate
- The Motley Fool
- Quartz
- The Dallas Morning News
- Houston Chronicle
- The Seattle Times
- Miami Herald
- Detroit Free Press
- Star Tribune
- The Arizona Republic
- The Oregonian
- The Washington Times
- Daily Wire
JQJO Editorial Desk · Human reviewed · AI assisted. Report a correction.