“这似乎不公平”:我已退休,而且有很多钱。为什么我无法获得零售信用卡?
PUBLISHED Sep 23, 2026, 7:51 AM ET
Read, Watch or Listen
退休的美国人,即使拥有可观的积蓄和良好的信用评分,在申请零售信用卡时也报告了意外的拒绝。零售信用卡发行商使用的自动化承保算法主要评估稳定、传统的W-2工资就业,而不是总净资产或流动资产。由于退休人员的现金流通常来自投资提取、养老金或延迟领取社会保障金,纸面收入指标经常触发自动风险警告。金融专家指出,申请人通常可以通过妥善汇总所有符合条件的退休收入来源、联系发行方的复审部门直接与人工承保分析师沟通,或者申请主要传统金融机构发行的、具有更灵活评估标准的通用奖励卡来克服这些自动化障碍。
By Ayesha A. | JQJO News
Timeline of Events
- 2010年1月1日,《信用卡法案》在全国范围内生效,对贷款进行监管。
- 2018年5月15日,自动化承保系统成为各大零售贷款机构的标准。
- 2021年11月10日,消费者权益倡导团体强调了零售信贷审批的差异。
- 2023年8月14日,金融分析师发布了关于退休人员资产评估缺陷的报告。
- 2024年2月20日,信用局更新了非传统收入来源的信用评分模型。
- 2024年7月12日,零售贷款机构集成了更严格的现金流验证软件工具。
- 2025年10月5日,关于基于资产的信用卡拒批的消费者投诉显著增加。
- 2026年1月18日,财务顾问建议对退休人员进行手动重新审核。
- 2026年5月30日,主要信用卡发行机构评估了替代性收入验证框架。
- 2026年9月22日,行业报告证实了富裕退休人员申请过程中持续存在的摩擦。
- 预期表明,贷款机构将很快逐步采用更广泛的基于资产的承保模型。
News Intelligence
- 即时美国影响:今天,全国范围内的富裕退休人员面临意外的信用卡申请拒绝。
- 可能的长期美国影响:贷款人可能会改革用于资产评估的自动化承保标准。
- 受影响最大的群体:富裕退休人员、零售贷款人、信用卡发行机构和消费者。
- 读者优先:审查收入汇总方法,并利用发行机构的重新考虑电话热线。
- Articles Published:
- 32
- Right Leaning:
- 2
- Left Leaning:
- 4
- Neutral:
- 26
- Distribution:
- Left 13%, Center 81%, Right 6%
左: 强调影响弱势老年消费者群体的系统性算法偏见。 中: 客观报道算法借贷不匹配问题对富裕退休人员的影响。 右: 侧重于个人财务文件和传统收入验证标准。
已发布报告,详细说明了9月22日退休人员信用卡被拒的情况。 https://www.marketwatch.com/story/it-doesnt-seem-fair-im-retired-and-have-plenty-of-money-why-cant-i-qualify-for-a-retail-credit-card-bb615735
Coverage of Story:
From Left
纸面收入问题:为什么退休人员无法通过自动卡片验证
Washington Post New York Times San Francisco Chronicle The AtlanticFrom Center
富裕退休人士面临的信用卡被拒陷阱
Wall Street Journal Bloomberg MarketWatch Reuters Associated Press Forbes USA Today Chicago Tribune The Hill MarketWatch Barron's Time Newsweek U.S. News & World Report The Street Bankrate The Motley Fool Quartz The Dallas Morning News Houston Chronicle The Seattle Times Miami Herald Detroit Free Press Star Tribune The Arizona Republic The Oregonian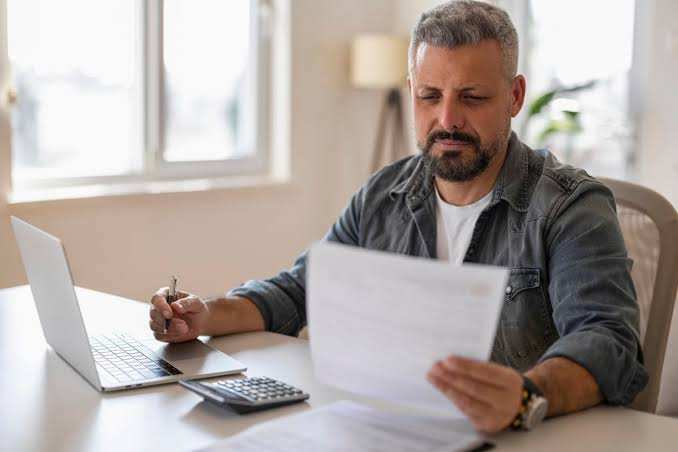

Comments