Les taux hypothécaires grimpent au plus haut depuis juin 2025 alors que de nouvelles attaques au Moyen-Orient font monter les prix du pétrole
Tap title to read story
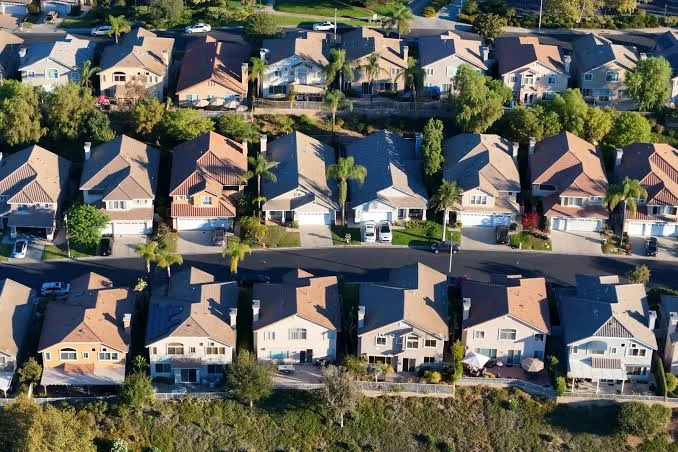
Le taux hypothécaire moyen aux États-Unis a grimpé à six virgule huit sept pour cent pour un prêt à taux fixe de trente ans, marquant le niveau le plus élevé depuis juin vingt vingt-cinq. Mortgage News Daily a rapporté un bond de six points de base lundi, suite à la reprise des hostilités et à la hausse des prix du pétrole découlant du conflit au Moyen-Orient. La hausse des prix du pétrole a fait grimper les rendements des obligations du Trésor, inversant les prévisions antérieures de baisse des coûts d'emprunt cette année. Pour une maison au prix médian de quatre cent cinquante mille dollars avec un apport de vingt pour cent, les paiements mensuels de capital et d'intérêts ont augmenté à deux mille trois cent soixante-trois dollars. Cela représente deux cent sept dollars supplémentaires par mois par rapport aux niveaux de fin février. La hausse des frais de financement coïncide avec l'accélération des prix des logements due à un faible inventaire de logements à l'échelle nationale. Les analystes notent que les propriétaires actuels restent réticents à vendre et à renoncer aux taux bas obtenus précédemment.
Timeline
- Le vingt-huit février vingt-six, les taux des prêts hypothécaires fixes sur trente ans étaient de cinq virgule quatre-vingt-dix-neuf pour cent.
- Le vingt-sixjuin vingt-six, les prix nationaux de l'immobilier ont augmenté de un virgule cinq pour cent d'une année sur l'autre.
- Le septseptembre vingt-six, les taux hypothécaires ont augmenté de six points de base pour atteindre six virgule quatre-vingt-sept pour cent.
- Le huitseptembre vingt-six, les analystes ont attribué les hausses de taux à la volatilité du marché de l'énergie et aux rendements obligataires.
- Les taux hypothécaires élevés persisteront probablement au cours des prochains trimestres, dans un contexte de résilience économique persistante.
- Les tensions géopolitiques actuelles continueront d'entraîner des fluctuations des prix du pétrole et des coûts d'emprunt.
- Les futurs acheteurs de logements seront confrontés à des pressions soutenues sur l'accessibilité financière et à un inventaire limité du marché du logement.
- Les ajustements de politique monétaire de la Réserve fédérale pourraient éventuellement influencer les ajustements ultérieurs des prêts à la consommation.
- L'appréciation des prix des logements pourrait se modérer si les coûts de financement élevés réduisent la demande des acheteurs.
- La stagnation du marché du logement peut se poursuivre car les propriétaires actuels retardent la vente de leurs propriétés.
Sources
JQJO Editorial Desk · Human reviewed · AI assisted. Report a correction.