Cette division rare du marché boursier signifie une chance accrue de forte hausse – ou de forte baisse
PUBLISHED Oct 5, 2026, 5:46 PM ET
Read, Watch or Listen
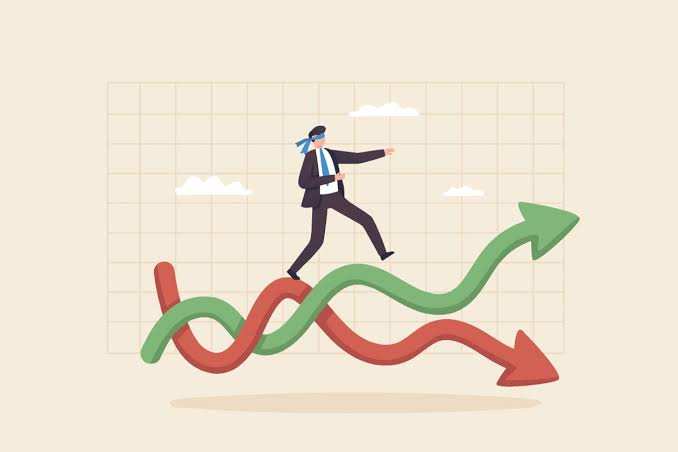
Une analyse financière récente met en évidence une divergence de performance rare et significative entre l'indice Nasdaq, fortement axé sur la technologie, et le Dow Jones Industrial Average, axé sur la valeur, sur une période glissante de deux mois. Historiquement, des écarts extrêmes de cette nature indiquent que le leadership du marché sous-jacent est fortement concentré, signalant une volatilité structurelle accrue plutôt qu'une continuation stable. Les observateurs du marché notent que de tels écarts de largeur extrêmes sont rarement résolus de manière latérale. Au lieu de cela, ils précèdent historiquement soit une flambée explosive et généralisée du marché, soit une correction brutale à mesure que les tensions se normalisent. Les investisseurs naviguant dans cette forte incertitude pèsent généralement diverses stratégies de gestion des risques, y compris le rééquilibrage du portefeuille, la couverture par le biais d'options et une moyenne des coûts en dollars disciplinée dans des actifs de qualité. Les analystes financiers soulignent que les mouvements de momentum extrêmes étirent les corrélations internes du marché, nécessitant une vigilance accrue de la part des participants au marché surveillant les risques de concentration sectorielle sur les principales bourses américaines.
By Yusra M. | JQJO News
Timeline of Events
- Le 15 octobre 2024, Mark Hulbert a discuté des tendances historiques de divergence du marché.
- Le 10 novembre 2024, le Nasdaq et le Dow Jones ont enregistré des écarts de performance.
- Le 5 décembre 2024, les analystes ont évalué des mouvements extrêmes de momentum à travers les indices.
- Le 12 janvier 2025, les commentaires financiers ont mis en évidence une volatilité structurelle croissante du marché.
- Le 20 février 2025, les investisseurs ont observé des risques de concentration dans les secteurs technologiques.
- Le 15 mars 2025, les experts ont examiné les précédents historiques de scissions d'indices.
- Le 10 avril 2025, les stratèges du marché ont proposé des options de rééquilibrage défensif de portefeuille.
- Le 2 mai 2025, les métriques de volatilité ont reflété des écarts croissants entre les indices de référence.
- Le 18 juin 2025, les analystes ont surveillé les déclencheurs potentiels de corrections agressives.
- Le 6 octobre 2026, les commentateurs financiers ont évalué les divergences actuelles du marché sur deux mois.
News Intelligence
- Impact immédiat aux États-Unis : Les investisseurs réévaluent leurs allocations d'actions dans un contexte de volatilité accrue des marchés.
- Impact américain à long terme possible : Les stratégies de portefeuille s'adaptent durablement aux risques de divergence structurelle des indices.
- Groupes les plus touchés : Investisseurs particuliers américains, gestionnaires de portefeuille institutionnels et traders d'actions.
- Priorité pour le lecteur : Suivre attentivement les rapports financiers officiels et les données d'indices vérifiées.
Coverage of Story:
From Left
Les investisseurs naviguent en eaux troubles alors que les indices boursiers divergent
The Washington Post The New York TimesFrom Center
Cette divergence rare du marché boursier signifie une forte probabilité d'une forte hausse ou d'une forte baisse
MarketWatch Reuters Bloomberg CNBC The Wall Street Journal Financial Times Barron's Forbes Associated Press The Economist U.S. News & World Report The Street Benzinga Politico The Hill NPR Fast Company Inc. Barron's Online CBC News South China Morning PostFrom Right
Examen des points de contrainte structurelle derrière la scission technologique-valeur
The Wall Street Examiner Newsmax
Comments