مستثمرو السندات الجريئون غير مطمئنين بعمليات إعادة الشراء الكبيرة التي قام بها بيسينت
Tap title to read story
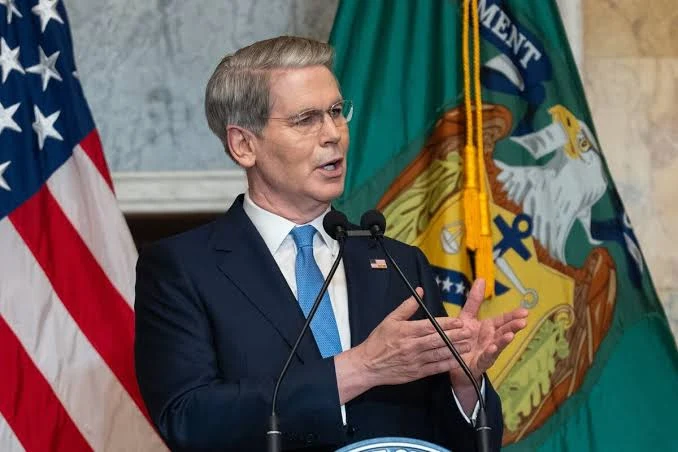
قامت وزارة الخزانة الأمريكية بتثليث عمليات إعادة شراء ديونها طويلة الأجل رسميًا إلى ستة مليارات دولار، متحولة من خط الأساس التقليدي البالغ ملياري دولار. أعلن وزير الخزانة سكوت بيسينت عن الاستراتيجية، التي تتضمن إصدار ديون قصيرة الأجل لجمع النقد وسداد سندات حكومية طويلة الأجل تتراوح آجال استحقاقها من عشر إلى ثلاثين سنة. يهدف التدخل إلى استقرار سيولة السوق وتقليل تكاليف الاقتراض الفيدرالي المتزايدة. ومع ذلك، رفض مستثمرو السندات إلى حد كبير المبادرة، مما دفع عائدات سندات الخزانة الأمريكية إلى أعلى مستوياتها منذ سنوات عديدة وتسبب في انخفاض أسعار السندات. انتقد محنكو وول ستريت، بمن فيهم الملياردير ستانلي دراكنميلر، هذه الخطوة في مقال رأي عام، محذرين من أن الدفاع عن الأسعار ضد الأساسيات الاقتصاد الكلي غير فعال. لا يزال محللو السوق غير مقتنعين، مشيرين إلى تحديات هيكلية مثل عبء الديون الفيدرالية الذي يتجاوز أربعين تريليون دولار، والتضخم المستمر، وإصدار السندات العالمية المستمر. يرى المشاركون في عمليات إعادة الشراء أنها مجرد ضمادة سيولة مؤقتة وليست حلاً جذريًا لاختلالات العرض والطلب طويلة الأجل.
More context
Timeline
- في 1 مايو 2024، أعلنت وزارة الخزانة عن خطط مبدئية لتخفيض الديون الفصلية، مقدمةً عمليات إعادة شراء منتظمة.
- في 7 أغسطس 2024، حددت وزارة الخزانة التفاصيل التشغيلية المستمرة لإدارة عمليات إعادة شراء الديون طويلة الأجل.
- في 6 نوفمبر 2024، استعرض المسؤولون الآثار الأولية للسيولة من برامج إعادة شراء الديون الصغيرة الحجم المبكرة.
- في 5 فبراير 2025، ظلت أحجام إعادة الشراء الأساسية ثابتة عند المستويات التقليدية البالغة ملياري دولار.
- في 20 يناير 2025، تولى سكوت بيسمينت منصبه كوزير للخزانة الأمريكية.
- في 7 مايو 2025، قيمت وزارة الخزانة العجز الهيكلي المستمر وسط معالم متزايدة للدين الوطني.
- في 6 أغسطس 2025، زادت تقلبات سوق السندات مع تصاعد تكاليف الاقتراض الفيدرالي باستمرار.
- في 1 سبتمبر 2026، ضاعفت وزارة الخزانة رسميًا عمليات إعادة شراء الديون طويلة الأجل إلى ستة مليارات دولار.
- في 3 سبتمبر 2026، نشر ستانلي دروكنميلر مقال رأي ينتقد استراتيجية إعادة الشراء الجديدة.
- في 5 سبتمبر 2026، سجلت عوائد الخزانة الأمريكية مستويات مرتفعة لعدة سنوات على الرغم من التدخل الفيدرالي النشط.
- يتوقع المحللون احتكاكًا مستمرًا بين تدخلات وزارة الخزانة وضغوط أساسيات سوق السندات المستمرة.
- يتنبأ الخبراء بضغوط تصاعدية مستمرة على العوائد طويلة الأجل في غياب إصلاحات مالية فيدرالية كبيرة.
Why it matters
التأثير الفوري للولايات المتحدة: تواجه تكاليف الاقتراض الفيدرالي ضغطًا فوريًا نحو الارتفاع على الرغم من التدخلات المستهدفة. التأثير المحتمل طويل الأجل للولايات المتحدة: ستستمر العجزات المالية الهيكلية في تحدي استقرار الديون الحكومية طويلة الأجل. الفئات الأكثر تضررًا: المستثمرون في سندات الولايات المتحدة والمؤسسات المالية وصناع السياسات الفيدرالية هم الأكثر تضررًا. أولوية القارئ: يجب على القراء إعطاء الأولوية لإعلانات الخزانة الأولية وتقارير الوكالات المالية المستقلة.
Coverage notes
يمين: يؤكد على الحاجة إلى تدخل الحكومة مع التساؤل عن آثار عجز الميزانية الأوسع. وسط: يقدم آليات إعادة الشراء بموضوعية إلى جانب ردود فعل السوق المشكوك فيها. يسار: يسلط الضوء على انتقادات السوق الحرة ويحذر من الإنفاق الحكومي المفرط والتلاعب بالأسعار.
Primary report
قامت وزارة الخزانة الأمريكية بمضاعفة عمليات إعادة شراء الديون طويلة الأجل ثلاث مرات رسميًا في 1 سبتمبر 2026.
Sources
- Politico
- The New York Times
- Washington Post
- The Atlantic
- Center on Budget and Policy Priorities
- Bloomberg
- Reuters
- Financial Times
- Barron's
- MarketWatch
- Associated Press
- The Hill
- Forbes
- Chicago Tribune
- NPR
- USA Today
- Reuters Market Wire
- Bloomberg Opinion
- Financial Times Alphaville
- MarketWatch Bond Report
- Barron's Income Investing
- TheStreet
- Pensions & Investments
- The Economist
- The Wall Street Journal
- Daily Wire
- Wall Street Journal Opinion
- ZeroHedge
- Cato Institute Commentary
- home.treasury.gov
JQJO Editorial Desk · Human reviewed · AI assisted. Report a correction.